





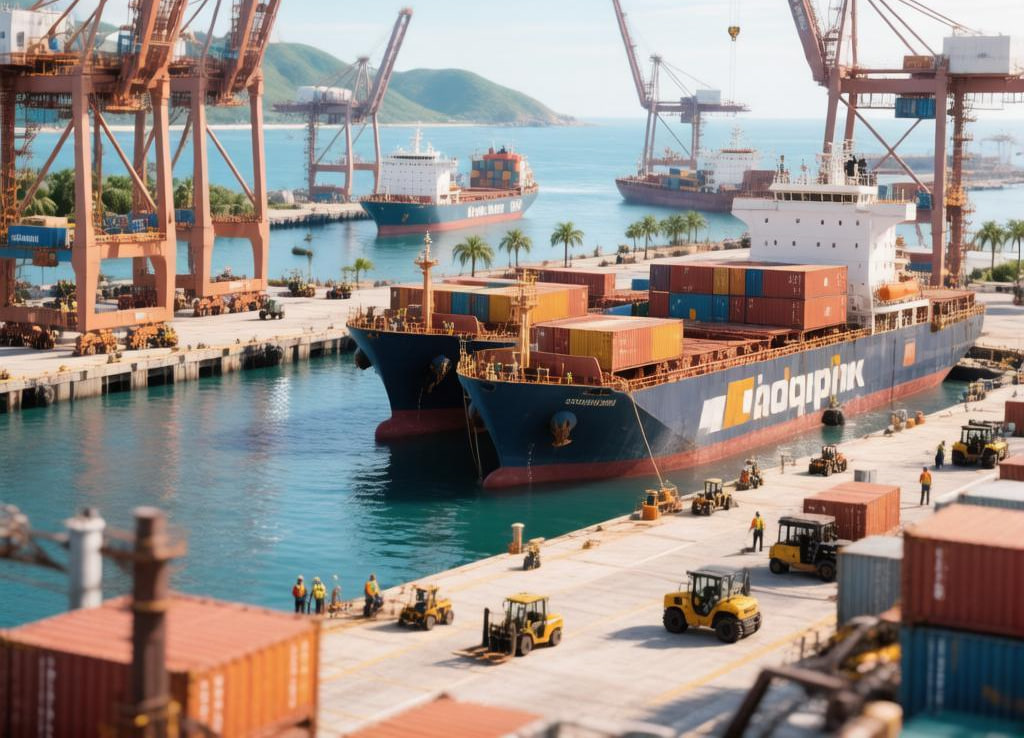
Российские производители мяса и кормов, задумываясь о выходе на внешние рынки, сталкиваются с непростым выбором: Иран с его 80-миллионным населением и десятилетиями санкционного опыта или Филиппины — 110 млн потребителей, растущий спрос и жёсткая конкуренция. Эти два направления представляют собой принципиально разные модели ведения экспортного бизнеса, и выбор между ними определяет стратегию на годы вперёд. Как пишет аналитический портал «Ценовик» со ссылкой на экспертов, Иран — это предсказуемый, но высокопороговый рынок, где ценятся долгосрочные отношения, тогда как Филиппины открывают возможности для быстрого наращивания поставок, но требуют готовности к ценовой конкуренции с мировыми лидерами. «Филиппины для России сняли запрет на свинину буквально в конце 2025 года. Это позволило небольшому количеству больших игроков поставить первые партии — чуть больше 10 тыс. тонн за полгода. Планы, как мы знаем, амбициозные — занять 10‒15% филиппинского импорта свинины, а это уже 90‒135 тыс. тонн в год», — отмечает президент Альянса B2BASEAN Любарто Сартойо. Эксперт по Ирану Ибрагим Д. Мелло, в свою очередь, подчёркивает: «Если говорить о ближайших 3–5 годах, Иран представляется одним из самых предсказуемых экспортных направлений для российского агробизнеса. Этот рынок хорошо изучен, логистические цепочки отработаны».
Коллизия выбора: Иран или Филиппины
Как сообщается в статье «Ценовик», при выборе между Ираном и Филиппинами российскому экспортёру необходимо учитывать различия в географии, религии, платёжной дисциплине и устройстве аграрного сектора. Иран — государство с мощным аграрным лобби и отлаженной системой работы в условиях санкций. Здесь не работают привычные механизмы аккредитивов и банковских гарантий. Это рынок с высоким порогом входа, но и с высоким уровнем предсказуемости. Иран покупает не просто продукт, а гарантию долгосрочного присутствия партнёра.
Директор по развитию международных связей АНО «Русско-Иранский Центр» Ирина Лапкина поясняет: «»Высокий порог входа» применительно к Ирану — это не характеристика закрытости рынка, а объективное описание институциональной модели, сложившейся в условиях многолетней экономической изоляции». Практик российского экспортного бизнеса Александр Стоклицкий добавляет: «В Иран нельзя зайти «разово» — сюда нужно идти уже с настроенной связкой: халяль, комплаенс, логистика и личные коммуникации».
Филиппины — это динамичный рынок с понятными правилами игры: тендеры, сертификация, ценовая конкуренция с австралийцами, бразильцами и американцами. Представитель Филиппин, генеральный директор Альянса B2BASEAN Америго Татель отмечает, что филиппинский потребитель разборчив и готов голосовать песо за тех, кто обеспечит стабильное качество. По его словам, рынок Филиппин только открывается для России как альтернативного поставщика, и сейчас разрабатывается дорожная карта для инклюзивного продвижения российских компаний.
Товарная матрица: что востребовано на каждом рынке
Иран стабильно входит в число крупных мировых импортёров зерна. Ежегодные закупки пшеницы колеблются в диапазоне 3,5–5 млн тонн, ячменя — 2–3 млн тонн, кукурузы — 8–9 млн тонн. По данным ITC Trade Map, Россия уже является одним из ключевых поставщиков зерновых в Иран, поэтому основная задача здесь — не выход на рынок, а расширение присутствия и снятие инфраструктурных ограничений.
По мясу ситуация неоднозначная. Иран почти полностью обеспечивает себя мясом птицы, импорт носит страховочный характер. Баранина — продукт, который страна производит сама в значительных объёмах, импортная потребность возникает эпизодически. Говядина — нишевый продукт, востребованный в высоком ценовом сегменте. Как отмечает Ирина Лапкина, доля России в иранском импорте красного мяса пока незначительна, что создаёт возможности для наращивания присутствия.
Филиппинский рынок мяса — история про дефицит. Из-за частых вспышек АЧС страна вынуждена закупать большие объёмы свинины. Основной поставщик — Бразилия, на которую приходится почти 70% импорта. По итогам первого полугодия 2026 года из России на Филиппины было отправлено 10 тыс. тонн свинины, 3,6 тыс. тонн свиных субпродуктов и 196 тонн свиного жира. Как отмечает эксперт по Юго-Восточной Азии Любарто Сартойо, планы российских экспортёров амбициозны — занять 10–15% филиппинского импорта свинины, а это уже 90–135 тыс. тонн в год. Однако на рынке уже плотно работают другие игроки, а индивидуальная аккредитация каждого предприятия — это долгий процесс.
Кормовой сегмент Филиппин заслуживает отдельного внимания: страна — один из мировых лидеров по производству креветки и тилапии, поэтому корма для аквакультуры здесь востребованы круглогодично. Восстанавливающееся свиноводство требует качественных премиксов и аминокислот. Эксперты отмечают интерес к российским кормовым решениям как альтернативе традиционным поставщикам из США и Китая, однако местные производители ждут не просто продукт, а технологическое партнёрство и стабильность.
Нетарифные барьеры: различия в регулировании
Если тарифные ограничения можно просчитать, то нетарифные барьеры часто становятся непреодолимой стеной — не из злого умысла, а из различий в регулировании и бюрократической инерции.
В Иране ветеринарная организация IVO контролирует продукцию животного происхождения, а INSO — растительную. Обязательна маркировка на фарси и указание даты забоя по исламскому календарю. Для экспорта мяса требуется постоянное присутствие шариатского наблюдателя на предприятии. Иран признаёт результаты российских лабораторий только после их аккредитации с участием иранских инспекторов. Как отмечает Ирина Лапкина, затягивание признания сертификатов — это не вопрос недоверия к России, а следствие жёсткой системы требований, которая предъявляется ко всем экспортёрам без исключения.
Филиппинская система импортного контроля выстроена вокруг Бюро ветеринарии и Бюро растениеводства. Санитарные и фитосанитарные меры здесь жёсткие, но прозрачные. Каждая площадка должна быть аттестована отдельно, инспекции случаются нечасто. Америго Татель отмечает, что при правильной организации процесса рынок открывается. Отдельно стоит вопрос халяльной сертификации: филиппинская система признания халяльных сертификатов отличается от иранской, и сертификация для Ирана не означает автоматического признания в Маниле.
Логистика и инфраструктурные ограничения
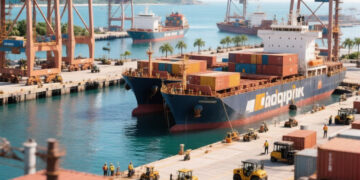
Географическая близость Ирана — преимущество для российских экспортёров. Маршрут через Каспийское море сокращает время доставки, однако российские порты Каспия имеют ограниченные возможности по обработке рефрижераторных контейнеров. Железнодорожный маршрут через Казахстан и Туркменистан — ключевое сухопутное направление МТК «Север – Юг», но его ограничения — длительные процедуры на погранпереходах и перегрузка с колеи 1520 мм на иранскую 1435 мм. Для зерна и шрота это не критично, для охлаждённого мяса — повышает риски и стоимость.
Ирина Лапкина отмечает, что дальнейший рост экспорта в Иран упирается уже не столько в логистику, сколько в систему расчётов. При создании альтернативных платёжных каналов объёмы поставок могут вырасти кратно.
Для Филиппин основной маршрут — через порты Дальнего Востока с морской перевозкой через Восточно-Китайское и Южно-Китайское моря. Высокая конкуренция за рефрижераторные контейнеры: новые поставщики могут столкнуться с дефицитом оборудования и ростом стоимости фрахта. Особенность архипелага — покупатели распределены по множеству островов, требуется дополнительная дистрибуция фидерными перевозками. Александр Стоклицкий подчёркивает, что для российского мяса на Филиппинах главный стоп-фактор — конкурентоспособность конечной цены на фоне Бразилии и других игроков, давно встроенных в рынок.
Прогноз возможностей
Подводя итог, эксперты сходятся во мнении, что оба рынка открыты для российского агроэкспорта, но требуют принципиально разного подхода. Иран — это рынок для терпеливых стратегов, готовых к работе с документами, халяльным протоколом и долгой выстройке личных отношений. Здесь важна система: зерно плюс логистика, корма плюс инжиниринг. Филиппины — это ставка на рост и объём, но с высокой ставкой входа. Тот, кто готов инвестировать в сертификацию, партнёрские хабы и долгосрочные B2B-контракты, может найти свою нишу на рынке свинины и специализированных кормов.
Коротко: главное о рынках Ирана и Филиппин
-
В чём разница между рынками? Иран — предсказуемый, но с высоким порогом входа; Филиппины — конкурентный, но с понятными правилами и растущим спросом.
-
Какие товары востребованы в Иране? Зерно, шроты, кормовые добавки, нишевые виды мяса (говядина, баранина).
-
Какие товары востребованы на Филиппинах? Свинина, субпродукты, корма для аквакультуры, премиксы и аминокислоты.
-
В чём главные барьеры? В Иране — сложная система сертификации и признания, в Филиппинах — индивидуальная аттестация площадок и жёсткая конкуренция.
-
Каковы логистические особенности? Иран — через Каспий и МТК «Север – Юг», Филиппины — через порты Дальнего Востока с морской перевозкой и фидерной дистрибуцией.
Резюме
-
Иран и Филиппины представляют собой две принципиально разные модели экспортных рынков: предсказуемый, но сложный Иран и конкурентный, но динамичный филиппинский рынок.
-
В Иране востребованы зерно, шроты и кормовые добавки, тогда как на Филиппинах ключевой спрос — на свинину и корма для аквакультуры.
-
Нетарифные барьеры в обеих странах существенны, но проходимы: в Иране — через аккредитацию и халяльный протокол, на Филиппинах — через аттестацию площадок и локальных партнёров.
-
Логистика в Иран более управляема, но упирается в платёжные механизмы; на Филиппинах — дороже и сложнее из-за островной структуры.
-
Выбор рынка зависит от стратегии компании: Иран — для долгосрочного присутствия, Филиппины — для быстрого наращивания объёмов при готовности к конкуренции.
Материал подготовлен изданием «Техносуверен» (technosuveren.ru).
Дата публикации: 14 августа 2026 года.

