




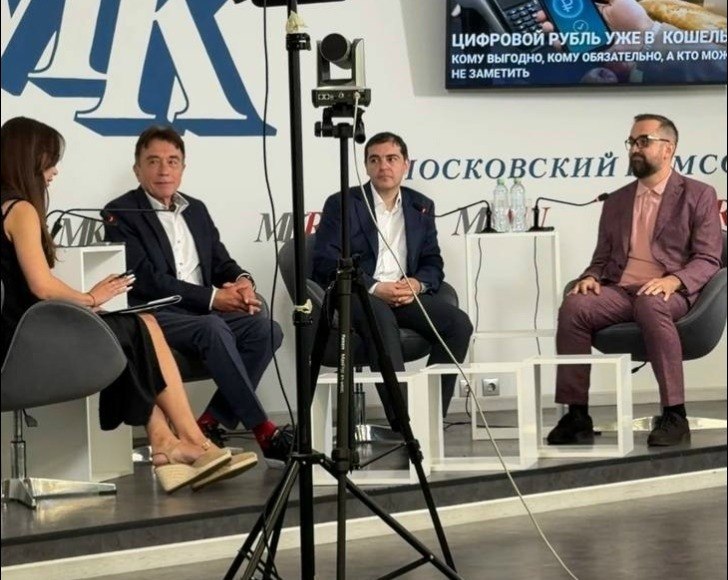
Цифровой рубль с 1 сентября официально становится третьей формой российских денег, однако эксперты признают: массового стимула для перехода пока нет, а у большинства граждан остаётся непонимание сути нововведения. Бизнес обяжут принимать новую форму оплаты, но граждан не будут принуждать — зарплату в цифровых рублях можно получать только с письменного согласия. При этом в будущем цифровой рубль обещает платежи без интернета, более дешёвые расчёты для предпринимателей и возможность программировать собственные расходы через смарт-контракты. «Лично я пока не вижу достаточно весомых стимулов для массового использования именно текущей версии цифрового рубля», — заявил «МК» председатель комиссии по финансовой безопасности ТПП РФ Тимур Аитов.
Как сообщает «Московский комсомолец» со ссылкой на экспертов, с 1 сентября цифровой рубль становится третьей формой российских денег — наряду с наличными и безналичными. Однако, как показывает практика, большинство граждан пока не до конца осознают суть этого нововведения. По словам доцента экономического факультета РУДН Лазаря Бадалова, алгоритм действий остаётся привычным: как наличные вы вносите на счёт, превращая в безналичные, так и безналичные вы сможете конвертировать в цифровые для расчётов. При этом коммерческие банки в этой системе выступают в роли «привратников» — они идентифицируют клиента, принимают его распоряжения и транслируют их на платформу Центрального банка, где и проводится финальная операция.
Зачем нужен цифровой рубль и в чём его практическая выгода?
Эксперты выделяют несколько потенциальных преимуществ. Член Экспертного совета по законодательному регулированию криптовалют Михаил Успенский назвал три ключевых плюса: отсутствие дополнительных комиссий для физических лиц, перспектива офлайн-расчётов (когда перевод между смартфонами возможен без интернета и мобильной связи) и возможность программирования платежей через смарт-контракты. Если эта технология заработает, человек сможет автоматизировать рутину: задать регулярную оплату коммунальных услуг, переводы родным или взносы. Для бизнеса главным стимулом станет стоимость транзакций — Банк России обещает сниженные комиссии по сравнению с карточным эквайрингом, а на старте предусмотрен льготный период. Однако, как отмечает Тимур Аитов, в текущей реализации для каждой операции по-прежнему требуются подключение к сети и соответствующая инфраструктура.
Как будет выглядеть цифровой рубль для обычного пользователя?
По словам Михаила Успенского, на уровне интерфейса никакой революции не произойдёт: в мобильном приложении банка просто добавится ещё одна вкладка, посвящённая цифровому рублю. После полного внедрения инфраструктуры разница между оплатой картой, через СБП или цифровым рублём для пользователя будет минимальной. Для торговых сетей процесс также будет привычным — такое же прикладывание телефона и сканирование QR-кода. С 1 сентября крупные компании должны начать принимать цифровые рубли, при этом для предприятий разных размеров предусмотрены разные сроки подключения: крупные подключаются раньше, компании малого и среднего бизнеса — позже. Что касается граждан, зарплату в цифровых рублях можно получать только с письменного согласия, пенсии — по желанию.
Будет ли цифровой рубль инструментом тотального контроля?
Один из самых частых вопросов — не превратится ли цифровой рубль в инструмент тотальной слежки за расходами. Лазарь Бадалов поясняет, что механизмы контроля существуют и сегодня: любой безналичный платёж в рамках закона доступен контролирующим органам — Росфинмониторингу и правоохранительным структурам. Банки ведут комплаенс-контроль. «Поэтому с этой точки зрения разницы между безналичными и цифровыми рублями нет. Единственная форма, остающаяся менее прозрачной, — наличные», — отмечает эксперт. Тимур Аитов добавляет, что вопросы о том, как будут использоваться персональные данные, закономерны, но важно смотреть на конкретные нормы и регламенты, а не заниматься конспирологическими домыслами.
Какие риски и мошеннические схемы могут появиться?
С массовым запуском, по мнению экспертов, неизбежно появятся и новые мошеннические схемы. Наиболее реальную угрозу Тимур Аитов видит в операциях со сканированием QR-кодов: человек может по ошибке считать подменённую наклейку или мошеннический стикер. Возникает вопрос о том, кто несёт риск за такую ошибку. Эксперт рекомендует пользоваться инструментами банковского приложения, которые минимизируют вероятность сбоя, и всегда проверять реквизиты. При этом он подчёркивает, что это не уникальная проблема цифрового рубля — социальная инженерия и подмена реквизитов существуют при любых электронных платежах.
Когда цифровой рубль станет массовым и заменит ли он наличные?
Эксперты сходятся во мнении, что в ближайшие год-два массового распространения цифрового рубля ждать не стоит. Однако, как отмечает Тимур Аитов, если будет реализован обещанный офлайн-режим, ситуация может измениться стремительно. При этом он подчёркивает, что офлайн-режим — технически сложная задача, требующая защиты от двойного списания, поэтому заметный рост вероятен лишь в 2027–2028 годах. Михаил Успенский напоминает, как быстро развивалась инфраструктура СБП, и не исключает, что опыт перепрошивки терминалов и взаимодействия участников может ускорить процесс. Лазарь Бадалов подчёркивает, что цифровой рубль не призван заменить собой наличные или безналичные — он должен сосуществовать с ними. «Главное — чтобы у человека была альтернатива», — заключает эксперт.
Коротко: главное о цифровом рубле по мнению экспертов
С какой даты цифровой рубль становится третьей формой денег в России и кто обязан его принимать? С 1 сентября 2026 года; крупный бизнес обязан принимать, малый и средний — подключается позже. В чём главные преимущества цифрового рубля для бизнеса и граждан? Для бизнеса — сниженные комиссии по сравнению с эквайрингом; для граждан — отсутствие комиссий, перспектива офлайн-платежей и программируемые смарт-контракты. Будет ли цифровой рубль инструментом тотального контроля? Эксперты считают, что уровень контроля не выше, чем при любых безналичных платежах, поскольку все операции уже доступны контролирующим органам. Какие риски наиболее реальны при запуске? Подмена QR-кодов и социальная инженерия; эксперты советуют проверять реквизиты и пользоваться банковскими приложениями. Когда цифровой рубль может стать массовым? Ожидается не ранее 2027–2028 годов, особенно если заработает офлайн-режим; при этом он не должен заменять наличные, а сосуществовать с ними.
Резюме
Цифровой рубль с 1 сентября становится третьей формой российских денег: бизнес обяжут принимать новую форму оплаты, но граждан принуждать не будут. Эксперты отмечают, что пока нет достаточных стимулов для массового перехода, хотя в будущем цифровой рубль обещает платежи без интернета, сниженные комиссии и программируемые смарт-контракты. При этом уровень контроля за операциями, по их мнению, не выше, чем при любых безналичных платежах. Реальными рисками считаются мошеннические схемы с подменой QR-кодов. Массовое распространение ожидается не ранее 2027–2028 годов, причём цифровой рубль должен сосуществовать с наличными и безналичными деньгами, а не заменять их.
Материал подготовлен изданием «Техносуверен» (technosuveren.ru).
Дата публикации: 26 августа 2026 года.

