





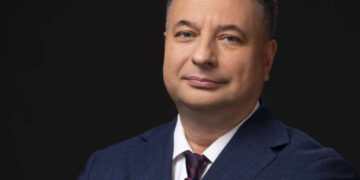

Правовая неопределённость вокруг налогообложения карьеров создаёт для горнодобывающих предприятий серьёзные риски: суды и налоговые органы по-разному трактуют, является ли открытая горная выработка объектом налога на имущество. Вопросы вызывает сам статус карьера — сооружение это или часть участка недр. С одной стороны, Минфин и ФНС в своих письмах настаивают на налогообложении, с другой — судебная практика, включая позицию Верховного Суда, указывает на обратное. Главный научный сотрудник Института исследований социально-экономических трансформаций и финансовой политики Финансового университета при Правительстве РФ, доктор экономических наук Татьяна Блошенко предлагает внести изменения в Налоговый кодекс, чтобы устранить двойное толкование и исключить карьеры из объектов налогообложения при отсутствии у них признаков сооружения. «Карьер представляет собой выемку в земной коре, не имеет фундамента, несущих стен и иных строительных конструкций, а следовательно, не является сооружением в понимании Федерального закона № 384-ФЗ и не является объектом капитального строительства», — поясняет эксперт. По её мнению, карьеры уже облагаются ресурсными платежами (НДПИ, водный налог, земельный налог), и доначисление налога на имущество приведёт к двойному налогообложению. «Являясь неотъемлемой частью недр как природных ресурсов, карьеры в силу прямого указания пп. 1 п. 4 ст. 374 НК РФ не являются объектами обложения налогом на имущество организаций, поскольку использование таких объектов облагается природоресурсными платежами», — подчёркивает Татьяна Блошенко.
В чём суть правовой проблемы
Как следует из анализа Татьяны Блошенко, в настоящее время существует противоречивая судебная практика по вопросу налогообложения карьеров. «Разъяснения Минфина России и ФНС России не являются нормативными правовыми актами», — отмечает эксперт. Она указывает, что письма ведомств не содержат правовых норм и налогоплательщики не обязаны руководствоваться ими. При этом Верховный Суд РФ в определении от 13.11.2024 № 306-ЭС24-7822 указал, что объекты, не являющиеся частями зданий (сооружений), не подлежат налогообложению. «Единое функциональное назначение объектов не является основанием для квалификации имущества как подлежащего налогообложению», — цитирует позицию ВС эксперт. Конституционный Суд РФ в постановлении от 11.06.2024 № 29-П, в свою очередь, разграничил земельные участки и участки недр как различные виды недвижимого имущества, отметив, что горные выработки признаются частями участков недр и не относятся к недвижимости, облагаемой налогом на имущество организаций.
Почему карьер не может быть признан сооружением
Согласно пункту 23 части 2 статьи 2 Федерального закона от 30.12.2009 № 384-ФЗ, сооружением признаётся результат строительства, представляющий собой строительную систему, состоящую из несущих конструкций. «Карьер представляет собой выемку в земной коре, не имеет фундамента, несущих стен и иных строительных конструкций, а следовательно, не является сооружением в понимании Федерального закона № 384-ФЗ и не является объектом капитального строительства в понимании Градостроительного кодекса РФ», — аргументирует Татьяна Блошенко. Это, по её мнению, исключает карьеры из объектов налогообложения налогом на имущество организаций по смыслу пп. 1 п. 1 ст. 374 НК РФ.
Какой принцип налогообложения нарушается
Карьеры, являясь неотъемлемой частью недр как природных ресурсов, уже облагаются ресурсными платежами — налогом на добычу полезных ископаемых, водным налогом, земельным налогом. «Использование карьера уже облагается ресурсными платежами», — напоминает эксперт. Дополнительное обложение налогом на имущество, по её мнению, приведёт к двойному налогообложению одного и того же объекта. «Это соответствует принципу экономической обоснованности налогообложения и исключает двойное налогообложение», — подчёркивает Татьяна Блошенко.
Какие изменения предлагается внести в законодательство
Для устранения правовой неопределённости Татьяна Блошенко предлагает три меры. Во-первых, «внести изменения в НК РФ, прямо исключающие открытые горные выработки (карьеры) из объекта налогообложения налогом на имущество организаций при отсутствии у них признаков сооружения (несущих конструкций) и при отсутствии регистрации в качестве объекта капитального строительства». Во-вторых, «закрепить на уровне федерального закона критерии отнесения горных выработок к объектам налогообложения налогом на имущество организаций, установив, что объектом налогообложения признаются только те горные выработки, которые имеют несущие строительные конструкции и зарегистрированы в качестве объектов капитального строительства». В-третьих, «утвердить на уровне Минфина России методические рекомендации по квалификации горных выработок для целей налогообложения налогом на имущество организаций, учитывающие различия между открытыми и подземными выработками, а также наличие или отсутствие несущих конструкций».
Коротко: главное о проблеме налогообложения карьеров
-
В чём суть проблемы? Существует противоречивая судебная и административная практика по вопросу, является ли карьер объектом налога на имущество.
-
Какую позицию занимает эксперт? Карьер не является сооружением, не имеет несущих конструкций, не является объектом капитального строительства и уже облагается ресурсными платежами.
-
Какие аргументы приводятся? Ссылки на Федеральный закон № 384-ФЗ, Градостроительный кодекс, постановление КС РФ и определение ВС РФ.
-
Какие изменения предлагаются? Исключить карьеры из налога на имущество при отсутствии признаков сооружения, законодательно закрепить критерии, утвердить методические рекомендации.
-
Для чего это нужно? Чтобы устранить правовую неопределённость и исключить двойное налогообложение.
Резюме
-
Налогообложение карьеров остаётся спорным из-за противоречивых разъяснений Минфина, ФНС и неединообразной судебной практики.
-
Эксперт Татьяна Блошенко аргументированно доказывает, что карьер не является сооружением и не должен облагаться налогом на имущество.
-
Карьеры уже облагаются ресурсными платежами (НДПИ, водный, земельный налог), и дополнительное налогообложение создаёт двойную налоговую нагрузку.
-
Предлагается внести изменения в НК РФ и утвердить методические рекомендации для устранения правовой неопределённости.
-
Решение вопроса позволит горнодобывающим предприятиям избежать рисков доначислений и судебных споров.
Материал подготовлен изданием «Техносуверен» (technosuveren.ru).
Дата публикации: 9 августа 2026 года.

